


Vous préparez un achat immobilier ? Attention, la remontée des taux pourrait modifier votre enveloppe de financement d’ici le mois de décembre. Entre les prévisions des courtiers et les écarts de tarifs entre les banques, comment évaluer votre budget et obtenir les meilleures conditions de financement ? Meilleurs Agents fait le point.
- Les taux de crédit immobilier montent encore, jusqu’à 3,8 % sur 25 ans.
- Les meilleurs profils obtiennent encore 3,2 % à 3,3 %, selon leur apport et leur épargne.
- Un taux moyen de 4 % d’ici décembre est envisageable, sans être une certitude.
- Une hausse des taux peut réduire la capacité d’emprunt de plus de 12 000 € sur 25 ans. Comparez les banques.
Où en sont actuellement les taux de crédit immobilier ?
Vous avez un projet d’achat immobilier ? Mauvaise surprise : emprunter coûte de nouveau plus cher. Après une première remontée en septembre, les taux de crédit immobilier poursuivent leur progression en octobre. Selon le courtier Vousfinancer, les banques ont augmenté leurs barèmes de 0,10 à 0,30 point en un mois.
Résultat : les taux moyens atteignent désormais 3,5 % sur 15 ans, 3,6 % sur 20 ans et 3,8 % sur 25 ans. Et certaines banques proposent déjà des crédits à plus de 4 % sur les durées les plus longues.
Mais tout dépend de votre profil ! Avec des revenus confortables, un apport personnel et une épargne suffisante, vous pouvez encore obtenir des conditions plus avantageuses. Les meilleurs dossiers décrochent ainsi des taux proches de 3,2 % sur 20 ans et de 3,3 % sur 25 ans.
Autre particularité du moment : les écarts se creusent entre les établissements bancaires. Depuis l’été, certains ont relevé leurs taux de 0,40 point, quand d’autres se sont limités à 0,10 point. Une différence qui peut peser lourd sur le coût de votre crédit.
Des taux à 4 % d’ici décembre : un scénario crédible ?
La barre des 4 % pourrait-elle devenir la nouvelle norme d’ici la fin de l’année ? Ce scénario est désormais envisagé par les courtiers Pretto et Vousfinancer, notamment pour les crédits souscrits sur 25 ans. Et pour cause : les facteurs qui poussent les taux à la hausse restent nombreux. Entre les incertitudes budgétaires françaises, les tensions sur les marchés financiers et les risques inflationnistes, les banques ont peu de raisons de revoir immédiatement leurs barèmes à la baisse.
Pour autant, un taux moyen de 4 % en décembre n’est pas une certitude. La hausse pourrait rester progressive et varier sensiblement selon les établissements, les durées d’emprunt et les profils des acheteurs. Les banques ont aussi leurs propres objectifs commerciaux. À l’approche de la fin de l’année, certaines cherchent encore à attirer de nouveaux clients et pourraient continuer à proposer des taux préférentiels aux meilleurs dossiers. De quoi laisser quelques marges de négociation aux emprunteurs, même dans un contexte moins favorable.
Pourquoi les banques relèvent-elles leurs taux ?
Pour comprendre pourquoi votre crédit immobilier devient plus cher, direction les marchés financiers. L’un des principaux indicateurs à surveiller est l’OAT (Obligation Assimilable du Trésor) à 10 ans, soit le taux d’emprunt de l’État français sur cette durée.
Quel rapport avec votre crédit immobilier ? Lorsque ce taux augmente, les conditions de financement des banques ont tendance à devenir moins favorables. Ces dernières peuvent alors relever les taux proposés à leurs clients pour préserver leurs marges. Or, l’OAT à 10 ans est passée de 3,60 % en juin à 5 % le 21 octobre 2026.
Les décisions de la Banque centrale européenne (BCE) jouent également un rôle dans l’évolution du coût du crédit, même si leur effet sur les prêts immobiliers à taux fixe n’est pas automatique.
Les banques doivent donc trouver le bon équilibre : répercuter la hausse de leurs coûts tout en continuant à financer les projets immobiliers.
Autre élément à surveiller : le taux d’usure, c’est-à-dire le taux maximal auquel une banque peut légalement accorder un crédit. Il prend en compte le taux d’intérêt, l’assurance emprunteur et certains frais liés au financement. Si les taux bancaires augmentent trop vite, certains dossiers pourraient dépasser ce plafond et devenir plus difficiles à financer.
Quel impact sur votre pouvoir d’achat immobilier ?
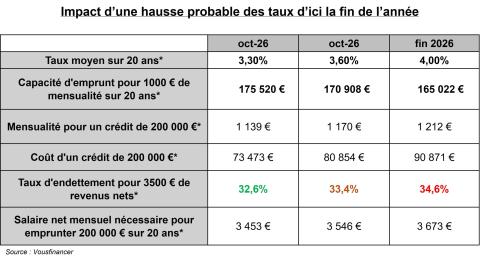
Quelques dixièmes de point supplémentaires, ça ne paraît pas énorme. Pourtant, sur 20 ou 25 ans, la différence peut représenter plusieurs milliers d’euros. Et surtout, plus les taux augmentent, moins vous pouvez emprunter à mensualité équivalente.
Prenons un exemple. Vous souhaitez acheter un logement et pouvez consacrer 1 500 € par mois au remboursement de votre crédit sur 25 ans.
- Avec un taux de 3,6 %, vous pouvez emprunter environ 296 500 €.
- Avec un taux de 4 %, votre capacité d’emprunt tombe à environ 284 200 €.
Soit plus de 12 000 € de budget en moins, sans même tenir compte de l’assurance emprunteur ! De quoi vous obliger à revoir la surface du logement recherché, à cibler un autre quartier ou à augmenter votre apport personnel. Les primo-accédants, qui disposent souvent d’une épargne plus limitée, sont particulièrement sensibles à ces variations.
Faut-il alors attendre pour acheter ? Pas forcément. Si votre projet est prêt et que votre financement est solide, patienter dans l’espoir d’une baisse des taux pourrait aussi réduire votre capacité d’achat si la hausse se poursuit.
En revanche, quelques réflexes peuvent faire la différence.
- Comparer plusieurs banques : les écarts de taux restent importants d’un établissement à l’autre.
- Soigner votre dossier : un apport personnel, une situation professionnelle stable et des comptes bien tenus peuvent faciliter la négociation.
- Faire jouer la concurrence sur l’assurance emprunteur : son coût peut peser sensiblement sur vos mensualités.
- Vérifier votre éligibilité aux prêts aidés, notamment au prêt à taux zéro (PTZ), si vous achetez votre résidence principale.
Vous pouvez également solliciter un courtier pour identifier les établissements les plus susceptibles de financer votre projet. Et pour cause, même si les taux continuent de grimper d’ici décembre, le taux affiché par votre banque n’est pas nécessairement celui que vous obtiendrez. Une offre de financement bien négociée peut encore vous permettre de concrétiser votre achat immobilier.


Pouvez-vous nous préciser pourquoi ? (facultatif)