
Entre baisse des prix et hausse des taux, un marché immobilier sous pression


Après un été plus solide que prévu, le marché immobilier change de cap. En octobre, les prix repartent à la baisse dans la plupart des grandes villes françaises, tandis que les taux de crédit poursuivent leur remontée. De quoi rebattre les cartes entre acheteurs et vendeurs. Décryptage dans cette nouvelle édition du baromètre de Meilleurs Agents.
- En octobre, les prix immobiliers repartent à la baisse, avec un IPI national en recul de 0,1 %.
- La baisse touche Paris, le Top 50 et huit grandes villes, avec Rennes en plus forte chute.
- Les taux de crédit pourraient grimper, car l’OAT à dix ans a franchi 5 %.
- Le climat économique et budgétaire fragilise la confiance et pourrait prolonger une nouvelle phase d’ajustement.
- Les acheteurs peuvent négocier davantage, tandis que les vendeurs doivent ajuster leurs prix pour éviter des délais plus longs.
Les prix immobiliers repartent à la baisse dans toute la France
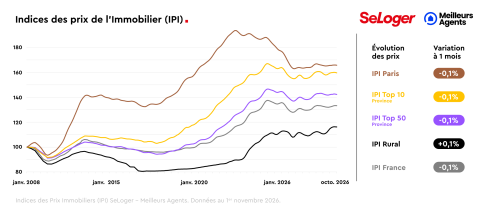
La parenthèse estivale semble refermée ! Après plusieurs mois de résistance, les prix immobiliers renouent avec la baisse en octobre. Les data scientists de Meilleurs Agents sont formels : l’Indice des Prix Immobiliers (IPI) recule de 0,1 % sur un mois à l’échelle nationale. Une première depuis le début de l’année !
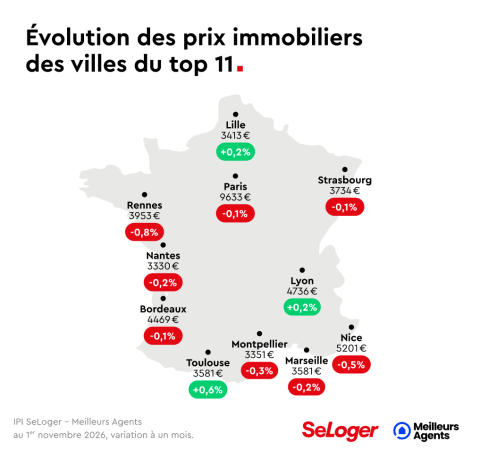
Et ce repli ne se limite pas à quelques territoires. Paris (-0,1 %), les dix plus grandes villes françaises (-0,1 %) et le Top 50 (-0,1 %) affichent la même tendance. Les maisons comme les appartements sont concernés. Si cette baisse reste modérée, sa généralisation constitue un signal important. Sur les onze principales villes françaises, huit enregistrent une diminution de leurs prix. Rennes accuse le recul le plus marqué (-0,8 %), devant Nice (-0,5 %) et Montpellier (-0,3 %). Marseille et Nantes affichent également une baisse de 0,2 %, tandis que Paris, Bordeaux et Strasbourg cèdent 0,1 %.
Quelques métropoles résistent toutefois, notamment Toulouse (+0,6 %), Lyon et Lille (+0,2 % chacune). Les zones rurales continuent également de tirer leur épingle du jeu, avec une progression de 0,1 % en octobre. Leur dynamique ralentit néanmoins. Sur un an, elles affichent encore une hausse de 3,7 %, contre une stabilité des prix à l’échelle nationale.
Faut-il y voir le début d’un nouveau cycle baissier ? Pour les experts de Meilleurs Agents, le marché entre dans une phase d’ajustement qui pourrait se prolonger au cours des prochains mois.
Crédit immobilier : la hausse des taux risque de s’accélérer
Mauvais signal pour les futurs acheteurs : alors que les prix reculent, les conditions de financement se dégradent. En cause ? La remontée des taux d’emprunt de l’État français. Le rendement de l’OAT à dix ans, référence importante pour le financement des banques, a franchi le seuil symbolique de 5 % en octobre. Un niveau inédit depuis juillet 2002.
Cette évolution pourrait rapidement se répercuter sur les crédits immobiliers. Jusqu’à présent, les banques ont tenté de contenir la hausse de leurs barèmes pour attirer des emprunteurs. Mais leurs marges de manœuvre se réduisent. Fin octobre, les taux des nouveaux crédits immobiliers évoluaient autour de 3,7 à 3,8 % en France. Certaines banques affichaient déjà des taux atteignant 4 %.
La France conserve toutefois un avantage sur plusieurs voisins européens. À la même période, les taux immobiliers atteignaient 4,3 % en Belgique et 4,4 % en Allemagne. Autre atout français : la prédominance des prêts à taux fixe, qui permettent de conserver le même taux d’intérêt pendant toute la durée du crédit, indépendamment des fluctuations du marché. Reste que pour les nouveaux emprunteurs, une poursuite de la hausse pourrait réduire leur capacité d’achat et compliquer certains projets.
Pourquoi la fin de l’année s’annonce-t-elle compliquée ?
La remontée des taux n’est pas le seul obstacle auquel se heurte le marché immobilier. Le climat économique, social et politique pèse également sur la confiance des ménages. Acheter un logement représente un engagement financier sur plusieurs décennies. Dans cet environnement incertain, certains candidats à l’acquisition pourraient reporter leur projet, dans l’attente d’une meilleure visibilité.
À ces inquiétudes s’ajoutent les tensions autour des finances publiques. Le gouvernement prévoit un effort budgétaire de 54 milliards d’euros pour ramener le déficit public à 5 % du PIB en 2027. Un objectif qui s’inscrit dans un contexte politique délicat et entretient les interrogations des marchés financiers sur la trajectoire de la dette française. Cette défiance pousse les investisseurs à exiger des rendements plus élevés pour prêter à l’État, contribuant au durcissement des conditions de financement. Une situation qui pourrait entraîner de nouvelles hausses des taux immobiliers.
Le marché se retrouve ainsi confronté à une double difficulté : des ménages plus prudents et des conditions d’emprunt moins favorables. Résultat ? Après la reprise amorcée en 2025 et la résistance observée cet été, une nouvelle période d’ajustement des prix pourrait s’installer.
Acheteurs, vendeurs : un nouveau rapport de force se dessine
Faut-il renoncer à votre projet immobilier ? Pas nécessairement ! La baisse des prix pourrait aussi ouvrir de nouvelles opportunités pour les acheteurs. Avec des capacités d’emprunt qui se contractent, les acquéreurs disposent potentiellement de davantage de marge pour négocier, notamment dans les villes où les prix reculent.
Pour autant, mieux vaut préparer son financement : comparer les offres bancaires, vérifier sa capacité d’emprunt et conserver une marge de sécurité restent essentiels.
Autre élément à retenir : avec un crédit à taux fixe, vous sécurisez votre taux dès la signature. Si les conditions s’améliorent, une renégociation ou un rachat de crédit reste envisageable, à condition que l’opération soit financièrement intéressante.
Vous envisagez de rester au moins sept ans dans votre futur logement ? La remontée des taux ne constitue pas, à elle seule, une raison de différer votre acquisition. Tout dépend de votre situation financière et de votre projet.
Du côté des vendeurs, le réalisme sera également de mise. Face à des acquéreurs dont le pouvoir d’achat se réduit, afficher un prix trop élevé pourrait allonger les délais de commercialisation. Pour preuve, à Paris, le délai moyen de vente atteint désormais 79 jours, soit dix jours supplémentaires en trois mois. À Toulouse, il s’est allongé de 18 jours sur la même période, pour atteindre 86 jours.
Plus que jamais, proposer un bien au juste prix et accepter une certaine négociation pourraient faire la différence. Si le rapport de force évolue en faveur des acheteurs, le marché n’est pas à l’arrêt. Les projets bien préparés conservent toutes leurs chances d’aboutir.


Pouvez-vous nous préciser pourquoi ? (facultatif)