


Après un été plus dynamique que prévu, le marché immobilier entre dans une zone de turbulences. En cause ? Des taux qui remontent et un crédit moins favorable. Un nouveau coup de frein qui pourrait peser sur le pouvoir d’achat des ménages. Les experts data de Meilleurs Agents vous éclaire dans cette nouvelle édition de notre baromètre mensuel.
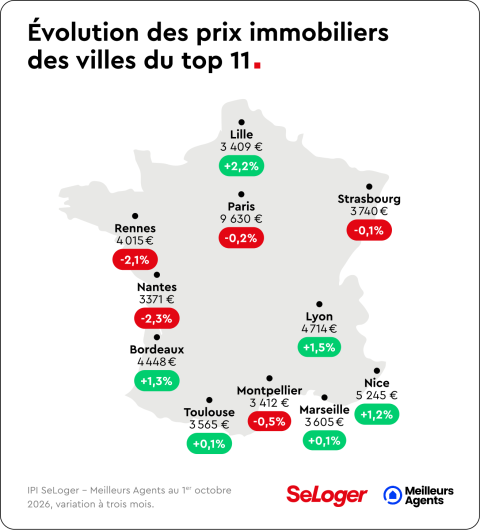
- Septembre: prix stables nationalement; légères hausses villes/ruraux; Paris -0,2%; Bordeaux/Lille progressent.
- La BCE a relevé ses taux; OAT 10 ans ~4,6%; pression sur financements bancaires.
- Taux longs actuels rendent probable une remontée progressive des taux immobiliers d'ici fin d'année.
- Remontée vers 4% réduit le pouvoir d'achat; exemple: capacité d'emprunt baisse d'environ 7 000 €.
- Passage 3,5%→4% réduit ~4% la capacité d'emprunt; certains doivent augmenter apport ou réduire projet.
- Si financement se durcit, les vendeurs devront ajuster prix; l'automne s'annonce plus compliqué.
Un été plus solide qu’attendu
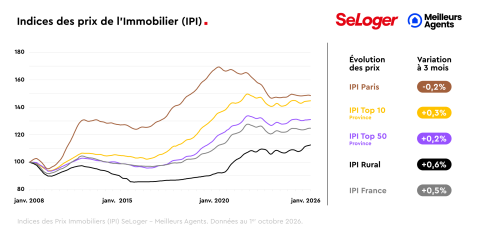
En septembre, les prix immobiliers restent globalement stables à l’échelle nationale. Ils n’évoluent pas sur un mois, tandis qu’ils progressent légèrement dans les dix et cinquante plus grandes villes (+0,1 %), ainsi que dans les zones rurales (+0,2 %). À noter que Paris fait exception. Les prix y reculent de -0,2 % en septembre, une première depuis le début de l’année.
Au-delà du seul mois de septembre, le troisième trimestre s’est montré plus dynamique que prévu. À l’échelle nationale, les prix progressent de +0,5 % au troisième trimestre 2026, contre 0 % sur la même période en 2025. La tendance est également mieux orientée dans le Top 10 (+0,3 % contre +0,1 %) et surtout dans les zones rurales (+0,6 % contre -0,6 % un an plus tôt).
Parmi les grandes métropoles, force est de constater que Bordeaux et Lille se distinguent. Les prix bordelais progressent en effet de +1,3 % en trois mois, après plusieurs années d’ajustement. À Lille, ils rebondissent de +2,2 % cet été, après avoir reculé au printemps. Nantes reste en revanche à contre-courant, avec des prix toujours orientés à la baisse.
Cette résistance estivale est d’autant plus notable qu’elle intervient dans un calendrier inhabituel. Traditionnellement, le printemps concentre la plus grande partie de la dynamique du marché avant un ralentissement pendant l’été.
En 2026, le conflit au Moyen-Orient, le retour de l’inflation et la remontée des taux ont pesé plus tôt dans l’année. Dans le même temps, les banques ont continué à mener des politiques commerciales offensives, ce qui a permis de maintenir des conditions de crédit relativement attractives durant l’été. La question est désormais de savoir combien de temps elles pourront continuer à contenir la hausse de leurs barèmes.
La baisse des taux est derrière nous
Depuis 2024, le recul progressif des taux de crédit avait largement contribué au redémarrage du marché immobilier. Cette parenthèse semble désormais refermée. En septembre, la Banque centrale européenne a relevé ses taux directeurs de 25 points de base pour la deuxième fois cette année, portant son taux de dépôt à 2,50 %.
Cette décision marque un tournant dans l’environnement monétaire. Le retour des tensions inflationnistes, notamment liées à la hausse des prix de l’énergie, éloigne la perspective d’une nouvelle détente rapide des taux. Mais pour anticiper la trajectoire des crédits immobiliers, il faut surtout regarder du côté des taux longs.
Le rendement de l’OAT française à 10 ans s’est fortement tendu au cours des dernières semaines. Après avoir franchi 4 %, il évolue désormais autour de 4,6 %. Cette hausse pèse directement sur les conditions de financement des banques. Jusqu’à présent, celles-ci ont absorbé une partie du choc en réduisant leurs marges afin de continuer à attirer de nouveaux clients. Cependant, cette situation ne pourra pas se prolonger durablement.
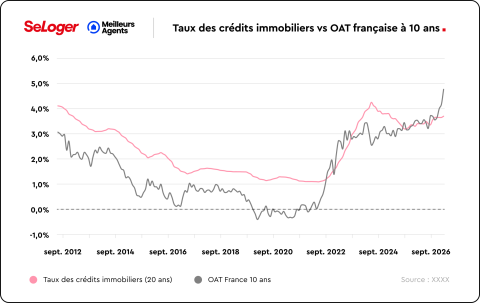
Si les taux longs restent à leurs niveaux actuels, une remontée progressive des taux de crédit immobilier apparaît désormais probable d’ici la fin de l’année.
Un pouvoir d’achat immobilier à nouveau sous pression
Le retour de taux proches de 4 % ne signifie pas pour autant un scénario comparable à celui de 2022-2023. À l’époque, les taux étaient passés d’environ 1 % à plus de 4 % en moins de deux ans, alors que les prix immobiliers restaient encore très élevés.
Aujourd’hui, la situation est différente. Les prix ont déjà corrigé dans de nombreuses villes, les revenus ont progressé et les banques restent disposées à financer les ménages. Mais la remontée des taux vient malgré tout rogner une partie du pouvoir d’achat immobilier retrouvé ces deux dernières années.
Prenons l’exemple d’un ménage pouvant consacrer 1 000 € par mois au remboursement d’un crédit sur 20 ans. Avec un taux de 3,5 %, il peut emprunter environ 172 000 €. À 4 %, cette capacité tombe à environ 165 000 €, soit près de 7 000 € de budget en moins.
Concrètement, le passage d’un taux de 3,5 % à 4 % réduit d’environ 4 % la capacité d’emprunt des ménages. Pour ceux les plus contraints, ce recul peut ainsi suffire à remettre en cause un projet. Ils devront alors mobiliser davantage d’apport, revoir la surface recherchée ou s’éloigner vers des secteurs plus accessibles.
Les prix pourraient de nouveau s’ajuster
Reste une autre variable : les prix. Si les taux remontent alors que les budgets des acheteurs restent limités, les vendeurs ne pourront pas toujours maintenir leurs prétentions. Dans les marchés où l’offre est abondante et où la demande reste fragile, le coût plus élevé du crédit pourrait donc exercer une nouvelle pression sur les prix.
Si le marché immobilier n’est pas confronté au même choc de solvabilité qu’en 2022-2023, son équilibre n’en demeure pas moins fragile. Après un été plutôt résistant, l’automne s’annonce donc plus compliqué.
Si les conditions de financement continuent de se durcir, les vendeurs devront une nouvelle fois ajuster leurs prix pour maintenir l’activité. Dans les prochains mois, le prix devrait ainsi redevenir la principale variable d’ajustement du marché immobilier.


Pouvez-vous nous préciser pourquoi ? (facultatif)